Jangan Cuma Andalkan Gaji, Ini 5 Langkah Menuju Kebebasan Finansial

- Kebebasan finansial berarti aset atau penghasilan cukup untuk membiayai hidup tanpa bergantung penuh pada pekerjaan aktif, dan dapat dibangun sejak muda melalui perencanaan disiplin.
- Langkah utama mencakup menyusun anggaran, mencatat pemasukan-pengeluaran, membedakan kebutuhan dan keinginan, serta memastikan pengeluaran tidak melampaui pemasukan agar ada ruang menabung dan berinvestasi.
- Pengelolaan jangka panjang meliputi investasi sesuai risiko, pendapatan tambahan, dana darurat tiga hingga enam bulan pengeluaran, serta peningkatan keterampilan dan literasi keuangan.
Siapa yang tidak ingin memiliki kebebasan finansial sejak usia muda? Dengan kondisi keuangan yang stabil, kamu bisa memenuhi kebutuhan hidup, menikmati hasil kerja keras, hingga merencanakan masa depan tanpa terus-menerus khawatir soal uang.
Kebebasan finansial atau financial independence merupakan kondisi ketika seseorang memiliki aset atau sumber penghasilan yang cukup untuk membiayai kebutuhan hidup tanpa harus selalu bergantung pada pekerjaan aktif.
Mencapai kondisi tersebut tentu membutuhkan perencanaan dan kedisiplinan. Namun, bukan berarti kebebasan finansial hanya bisa dimiliki mereka yang berpenghasilan besar. Kamu bisa mulai membangunnya sejak dini melalui kebiasaan mengelola uang dengan bijak.
Lantas, bagaimana caranya? Berikut lima tips yang bisa kamu terapkan untuk mencapai kebebasan finansial sejak muda.
1. Buat anggaran dan catat pengeluaran
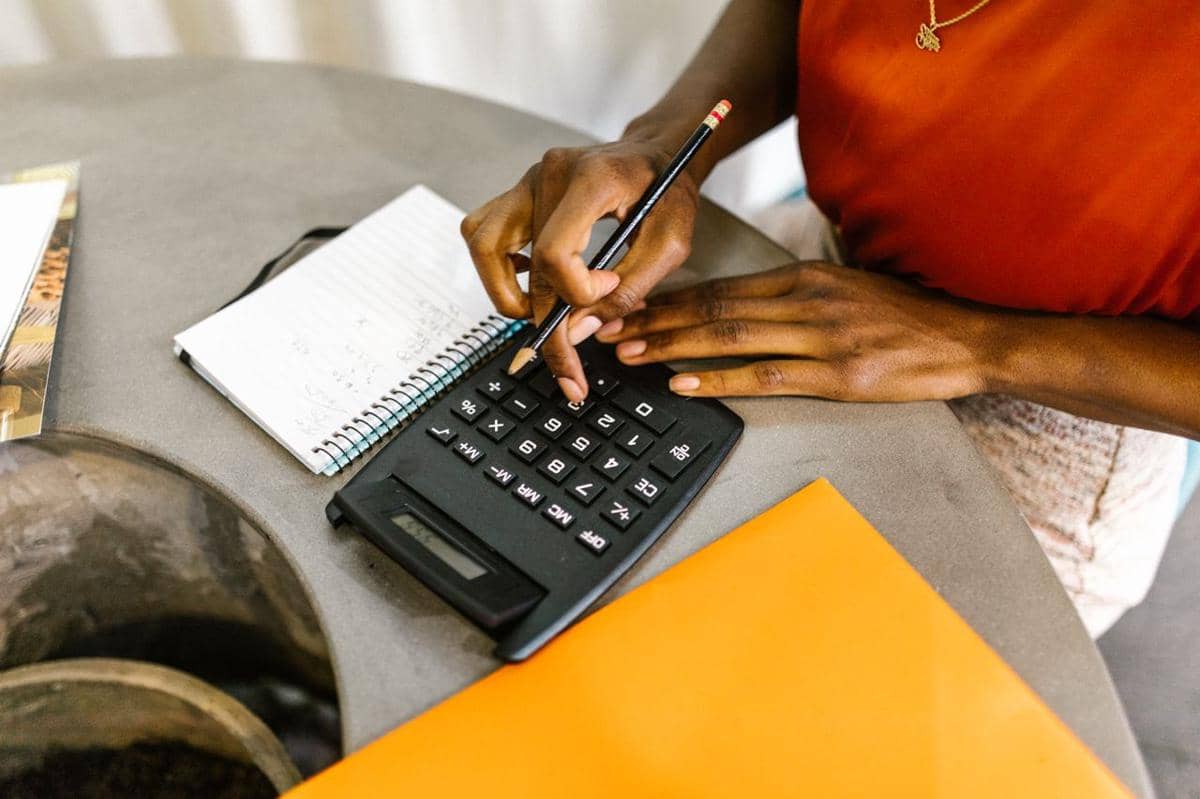
ilustrasi seorang wanita menggunakan kalkulator dan buku catatan untuk membuat anggaran (pexels.com/Proyek Saham RDNE) Langkah pertama untuk mencapai kebebasan finansial adalah memahami kondisi keuangan sendiri. Caranya dengan menyusun anggaran bulanan dan mencatat seluruh pemasukan serta pengeluaran.
Pisahkan kebutuhan utama, seperti makan, transportasi, biaya tempat tinggal, dan cicilan, dari pengeluaran yang bersifat keinginan, seperti nongkrong, belanja daring, atau berlangganan layanan hiburan.
Dengan membuat anggaran, kamu bisa mengetahui ke mana uang digunakan setiap bulan. Selain itu, kebiasaan ini membantu mengidentifikasi pengeluaran yang sebenarnya bisa dikurangi.
Jangan lupa melakukan evaluasi secara rutin. Pastikan pengeluaran tidak melebihi pemasukan agar kamu tetap memiliki ruang untuk menabung dan berinvestasi.
2. Investasikan sebagian penghasilan

ilustrasi investasi, pasar saham, risiko, rugi (magnific.com/DC Studio) Mengandalkan tabungan saja belum tentu cukup untuk membangun kondisi keuangan jangka panjang. Karena itu, kamu juga perlu mulai mengenal investasi agar aset yang dimiliki berpotensi berkembang.
Tidak perlu menunggu memiliki penghasilan besar. Kamu bisa memulainya dengan nominal kecil melalui instrumen investasi, seperti reksa dana, saham, atau obligasi.
Namun, sebelum berinvestasi, pelajari terlebih dahulu karakteristik setiap instrumen, termasuk potensi keuntungan dan risikonya. Sesuaikan pilihan investasi dengan tujuan keuangan, jangka waktu, serta profil risiko masing-masing.
Ingat, investasi bukan cara cepat untuk menjadi kaya. Konsistensi, pemahaman, dan pengelolaan risiko menjadi hal penting agar investasi dapat mendukung tujuan finansialmu.
3. Bangun sumber pendapatan pasif
ilustrasi side job yang sesuai passion (pexels.com/RDNE Stock project ) Mengandalkan satu sumber penghasilan bisa membuat kondisi keuangan lebih rentan ketika terjadi perubahan, seperti kehilangan pekerjaan atau penurunan pendapatan.
Untuk mengantisipasinya, kamu bisa mulai membangun sumber penghasilan tambahan di luar pekerjaan utama.
Ada berbagai pilihan yang bisa dicoba, mulai dari membuka bisnis daring, menawarkan jasa lepas (freelance), hingga menghasilkan uang dari karya digital. Jika memiliki modal dan pengetahuan yang cukup, kamu juga bisa mempelajari peluang pendapatan dari investasi properti atau aset produktif lainnya.
Memiliki lebih dari satu sumber penghasilan dapat membantu memperkuat kondisi keuangan sekaligus mempercepat pencapaian tujuan finansial.
4. Jangan lupakan dana darurat
ilustrasi simpanan di bank (freepik.com) Dana darurat menjadi salah satu fondasi penting dalam perencanaan keuangan. Dana ini berfungsi sebagai cadangan ketika menghadapi situasi yang tidak terduga, seperti kehilangan pekerjaan, kebutuhan pengobatan, atau pengeluaran mendesak lainnya.
Idealnya, dana darurat yang disiapkan setara dengan tiga hingga enam bulan pengeluaran rutin. Namun, jumlahnya bisa disesuaikan dengan kondisi pekerjaan, tanggungan keluarga, dan kebutuhan masing-masing.
Simpan dana tersebut di tempat yang mudah dicairkan dan relatif aman. Pastikan pula penggunaannya hanya untuk keadaan mendesak, bukan untuk memenuhi keinginan konsumtif.
Dengan memiliki dana darurat, kamu tidak perlu terburu-buru mengambil pinjaman ketika menghadapi masalah keuangan. Perencanaan finansial jangka panjang pun bisa tetap berjalan.
5. Tingkatkan skill dan pengetahuan keuangan

ilustrasi pinjam uang simpanan (freepik) Mencapai kebebasan finansial tidak hanya bergantung pada seberapa banyak uang yang kamu miliki, tetapi juga kemampuan mengelolanya.
Karena itu, penting untuk terus meningkatkan keterampilan yang berpotensi menambah penghasilan. Kamu bisa mempelajari kemampuan digital, desain grafis, menulis, pemrograman, atau keterampilan lain yang sesuai dengan kebutuhan pasar kerja.
Selain keterampilan profesional, tingkatkan pula literasi keuangan. Pelajari cara mengatur anggaran, mengelola utang, memahami investasi, hingga menyusun tujuan keuangan jangka panjang.
Semakin baik pengetahuan dan kemampuan yang dimiliki, semakin besar pula peluangmu mengambil keputusan finansial secara bijak.
Mencapai kebebasan finansial sejak muda memang membutuhkan proses. Namun, kamu bisa memulainya melalui kebiasaan sederhana, seperti disiplin mengatur pengeluaran, rutin menabung, berinvestasi sesuai kemampuan, serta terus mengembangkan keterampilan.
Jangan menunggu sampai memiliki penghasilan besar untuk mulai mengelola keuangan. Sebab, kebiasaan baik yang dibangun sejak sekarang bisa menjadi bekal penting untuk mewujudkan masa depan yang lebih mandiri secara finansial.